Cos’è il cloud computing
La Commissione Europea definisce il cloud computing come un “servizio digitale che consente l’accesso ad un pool scalabile ed elastico di risorse informatiche condivise”.
Il National Institute of Standards and Technology (NIST) definisce il cloud computing “a model for enabling ubiquitous, convenient, on-demand network access to a public pool of configurable computing tools (e.g. networks, servers, storage and services) that can be rapidly provided and released with minimal management effort or service provider interaction”.
Il NIST delinea 5 caratteristiche che un servizio deve possedere per essere considerato cloud computing:
- Un servizio self-service e on-demand che fornisce ai clienti funzionalità informatiche su richiesta, senza necessità di interazione umana con il proprio provider.
- Le funzionalità di servizio sono disponibili attraverso la rete e accessibili attraverso meccanismi standard che permettono ai clienti di utilizzare dispositivi eterogenei come mobile phones, laptops e tablets
- Le risorse informatiche sono raggruppate per servire clienti differenti, utilizzando risorse fisiche e virtuali assegnate dinamicamente in base alle loro esigenze.
- Le funzionalità di servizio si adattano alle situazioni contingenti (ad esempio possono essere automaticamente incrementate o ridotte a seconda delle richieste ricevute) e possono scalare rapidamente in base alle esigenze dei clienti (ad esempio adattarsi all’aumento delle dimensioni di un carico di lavoro senza alcun impatto sulle prestazioni).
Infine un servizio di cloud computing è un servizio misurato, per cui i fornitori possono controllare e ottimizzare automaticamente le risorse utilizzate dai clienti
Le soluzioni di cloud computing possono essere suddivise secondo 3 modelli di servizio (ovvero Infrastructurea-as-a-Service, Platform-as-a-Service, Service-as-a-Service) e 4 modelli di distribuzione (Public Cloud, Private Cloud, Community Cloud, Hybrid Cloud). La combinazione di questi due gruppi di modelli copre la quasi totalità dei servizi cloud presenti sul mercato.
Modelli di servizio:
I fornitori di Infrastructure-as-a-Service(IaaS) offrono ai clienti servizi infrastrutturali di base. Questi servizi possono includere macchine fisiche, macchine virtuali, reti, storage o una combinazione di questi elementi. I clienti che utilizzando questi servizi possono ridurre le spese in conto capitale e le complessità legate all’acquisto ed alla gestione di assets fisici o di altre infrastrutture data center. Ciascuna risorsa può essere fornita come componente di servizio separata, solitamente attraverso un accordo di pagamento basato sul consumo o in bundle (es. elaborazione e archiviazione). Con un servizio IaaS il cliente è responsabile dell’acquisto di tutte le ulteriori licenze software richieste, come se stesse acquistando una macchina bare metal. Ad esempio un fornitore di servizi cloud come AWS di Amazon fornisce l’infrastruttura di elaborazione, mentre il cliente acquista, installa, configura e mantiene i propri software, sistemi operativi, middleware, e applicazioni. A partire dal 2019 , IaaS ha generato 7,1 miliardi di euro di fatturato nella sola Europa.
I fornitori di Platform-as-a-Service(PaaS) in aggiunta all’infrastruttura informatica sottostante, offrono sistemi operativi, piattaforme di sviluppo e piattaforme di database. Come IaaS, le offerte PaaS comprendono server, storage e servizi di rete, ma anche middleware, strumenti di sviluppo, servizi di business intelligence, sistemi di gestione database e altre utility. Con un servizio PaaS, il provider è responsabile della licenza del sistema operativo e del rispetto dei termini e delle condizioni di licenza applicabili. L’utente acquista le risorse da un provider di servizi cloud in base al consumo e vi accede tramite una connessione internet sicura. Le implementazioni PaaS consentono ai clienti di sviluppare applicazioni senza doversi preoccupare della creazione dell’infrastruttura necessaria o delle licenze software utili per supportare un ambiente di sviluppo. Nel 2019 i servizi PaaS hanno generato circa 2,8 miliardi di euro in Europa.
Software-as-a-service (SaaS) fornisce una soluzione software completa che può essere acquistata in base al consumo. Il cliente acquista l’uso di un applicativo per la sua organizzazione e si connette tramite internet, solitamente attraverso web browser. Tutta l’infrastruttura, il middleware, i software applicativi e i dati sottostanti sono collocati nel datacenter del provider.
Il fornitore di servizi cloud amministra l’hardware e il software e può garantire la sicurezza e la disponibilità degli applicativi e dei dati del cliente. Le offerte SaaS sono in genere soluzioni di facile utilizzo in cui l’utente finale (ovvero il consumatore finale) deve semplicemente accedere all’applicazione tramite un browser Web o un’app. Nel 2019, i servizi SaaS hanno generato circa 18,1 miliardi di euro in Europa.
La figura 1 illustra i ricavi del mercato cloud pubblico a livello europeo dal 2017 al 2021. I ricavi per il secondo quarto del 2021 ammontano a 7,3 miliardi di euro.
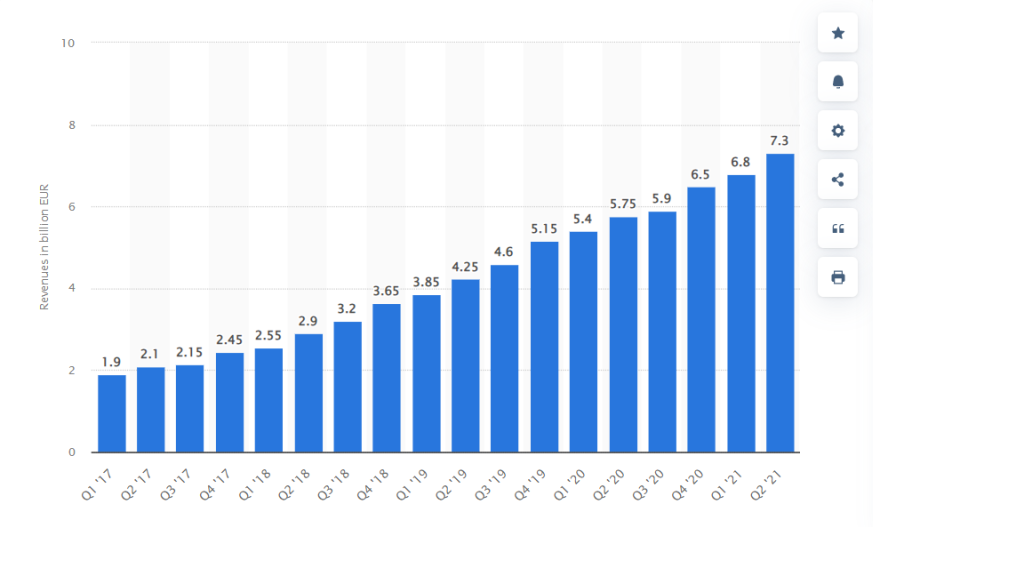
Figura 1: European cloud computing market size from 2017 to 2021, by quarter
E importante sottolineare che ogni cliente può personalizzare i servizi sulla base delle sue esigenze combinando le offerte di differenti modelli di servizio e fornitori.
Per esempio uno sviluppatore di software potrebbe scegliere un provider cloud per eseguire tutte le sue operazioni aziendali quotidiane (ad es. contabilità, risorse umane, software per la produttività dell’ufficio) mentre sceglie un altro provider cloud per ospitare applicazioni rivolte ai clienti (ad es. interfacce software, applicazioni web, ecc.). Questa modalità di utilizzo è comunemente definita “multi-cloud”.
La figura 2 sintetizza i principali modelli di servizio cloud presentati sopra. Tutti i servizi di un provider IaaS sono nidificati all’interno di un provider di servizi PaaS, che a loro volta sono nidificati all’interno di un’offerta SaaS. Mentre in teoria un cliente potrebbe scegliere un provider per la sua infrastruttura, un altro provider per i servizi di piattaforma e un altro ancora per i servizi software e applicativi, in pratica il modello SaaS risulta essere il più diffuso in assoluto. SaaS e PaaS rappresentano i due terzi del mercato, con il solo SaaS che rappresenta il 50-70%.
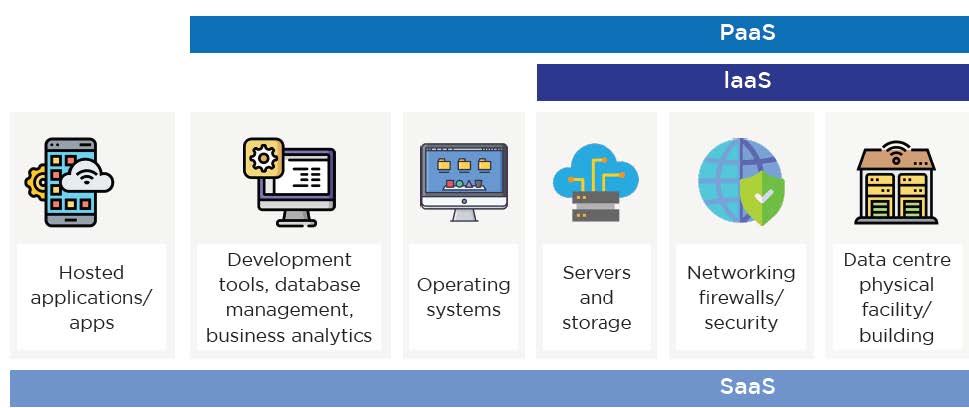
Figura 2: Componenti dei servizi cloud
Nella tabella 3 vengono forniti alcuni esempi di soluzioni di cloud computing suddivise per modello di servizio e fornitore.
| Fornitore | IaaS | PaaS | SaaS |
| Amazon | AWS Elastic Compute Cloud | AWS Elastic Beanstalk, AWS Lambda | – |
| Microsoft | Microsoft Azure | Microsoft Azure | Microsoft Office 365, OneDrive |
| Google Compute Engine (GCE) | Google App Engine | Google G Suite, Google Drive | |
| Oracle | Oracle Cloud Infrastructure | Oracle Cloud Platform | Oracle Database Cloud Service |
| Apple | – | – | iCloud |
| Altri | Alibaba Cloud, IBM Cloud, Rackspace Open Cloud | SAP Cloud, Apache Stratos Heroku Platform | Salesforce, Dropbox, Cisco WebEx |
Tabella 3: soluzioni di cloud computing per modello e fornitore
La figura 4 illustra il trend delle quote di mercato detenute dai principali fornitori del settore. E’ interessante osservare come le quote di mercato dei maggiori cloud services providers (Amazon, Microsoft, Google) siano stabili o in crescita, mentre le quote relative a tutti gli altri fornitori minori siano in costante diminuzione nonostante l’espansione del mercato.
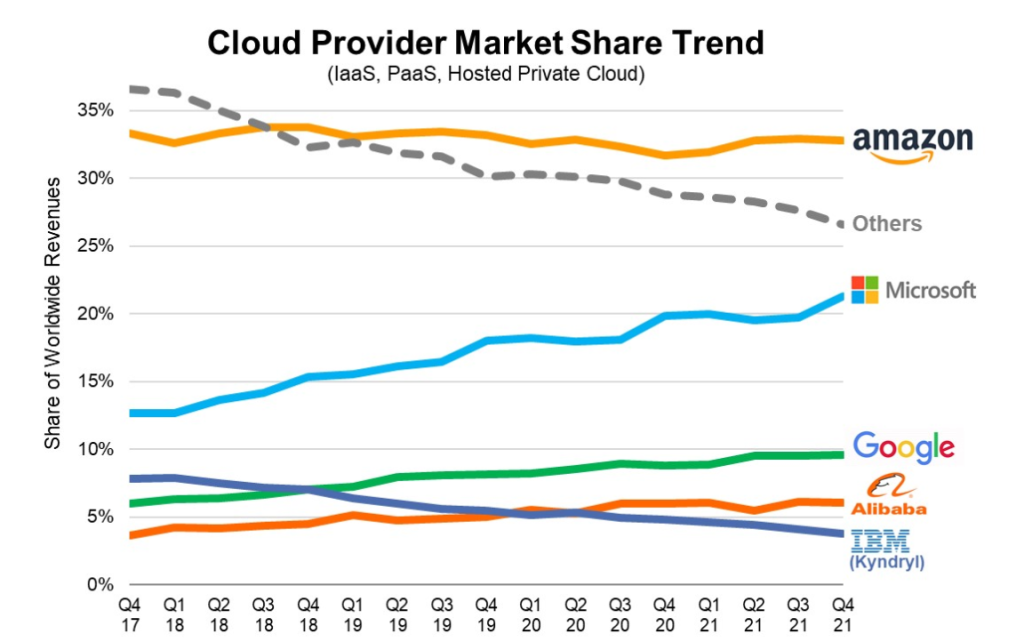
Figura 4: Cloud Provider Market Share Trend
I servizi cloud possono anche essere classificati in base al modello di distribuzione (deployment model). Un “cloud computing deployment model” è definito in base al criterio di residenza dell’infrastruttura di accesso e distribuzione, e sulla base di chi detiene il controllo su tale infrastruttura.
IPublic Cloud sono ambienti gestiti, mantenuti e amministrati da un provider esterno. Le risorse vengono rese disponibili a tutti gli utenti registrati, solitamente attraverso un browser web.
I Private Cloud sono ambienti gestiti e mantenuti dall’organizzazione che li utilizza. In genere l’infrastruttura cloud è ospitata all’interno di un datacenter controllato dall’organizzazione. Pertanto l’organizzazione rimane responsabile dell’acquisto, della manutenzione e del supporto tecnico. Inoltre il proprietario è responsabile di ogni software o applicazione client che viaggia sui sistemi finali dei clienti.
I Community Cloud sono cloud semipubblici condivisi tra i membri di un gruppo selezionato di organizzazioni che in genere hanno uno scopo o una missione in comune, consentendo loro di condividere le responsabilità della manutenzione del cloud.
Gli Hybrid Cloud sono le implementazioni cloud più comuni, costituite da una combinazione di due o più modelli di distribuzione cloud. Un cloud ibrido può introdurre una maggiore complessità nell’ambiente, ma consente anche una maggiore flessibilità nel raggiungimento degli obiettivi di un’organizzazione.
Un sondaggio Flexera sulle strategia di cloud computing nel 2019 ha mostrato che il 58% di aziende hanno implementato cloud ibridi, il 27% cloud pubblici e il 12% cloud privati.
I Clienti dei servizi di cloud computing: dimensioni e livello di adozione
I clienti dei servizi di cloud computing possono essere suddivisi secondo due criteri principali:
Dimensioni: mentre la Commissione Europea ha lasciato una definizione aperta per quanto riguarda i servizi cloud in informatica, alcuni precedenti in ambito software indicano la segmentazione delle imprese in “mid-market” e “up-market” (grandi imprese complesse). Le aziende più grandi possono sfruttare il loro potere contrattuale per confrontare le soluzioni offerte da fornitori differenti e dispongono delle risorse necessarie per ottimizzare le proprie attività su una gamma più ampia di modelli di implementazione.
Livello di adozione: la suddivisione avviene su due livelli principali; i digital natives, che hanno avviato il loro business direttamente in cloud, ed i migration businesses, che fanno affidamento su servizi interni on-premise e pianificano una migrazione in cloud. Mentre i migration businesses si focalizzano maggiormente sulla necessità di preservare le precedenti interfacce e garantire una fluidità di transizione (spesso indicata come “lift and shift”), i digital natives si concentrano maggiormente sulla latenza e l’integrazione con le API del loro servizio.
La presenza di un reparto IT interno determina anche le esigenze finali dei clienti. Le migration businesses (in genere PMI) senza un reparto IT adeguato potrebbero preferire una soluzione “chiavi in mano”, che integra diversi servizi in modalità ready-to-use per l’utente. Le aziende con un reparto IT interno potrebbero trovare ottimale personalizzare una soluzione sfruttando servizi diversi, combinando ad esempio la capacità di archiviazione di un provider e la potenza di calcolo di un altro.
Definizione di mercato rilevante per il cloud computing
La definizione di mercato è alla base di valutazioni delle dinamiche competitive di quel determinato mercato.
Nel caso di potenziali abusi di posizione dominante, la definizione di mercato è essenziale per valutare la posizione dominante di una specifica impresa, la sostituibilità della domanda e dell’offerta, la presenza di concorrenti e le loro quote di mercato.
I mercati rilevanti sono normalmente definiti secondo due dimensioni: prodotto e geografia.
La nota della Commissione sulla definizione di mercato rilevante afferma che un mercato di prodotto rilevante comprende tutti quei prodotti e/o servizi che sono considerati interscambiabili o sostituibili dal consumatore, in ragione delle caratteristiche dei prodotti, dei loro prezzi e della loro destinazione d’uso.
Il mercato dei servizi di cloud computing comprende un’ampia varietà di prodotti, ciascuno con diversi gradi di sostituibilità e caratteristiche di prodotto.
Questi possono differenziarsi per modelli di servizio, esigenze di settore e in base agli accordi di
licenza/raggruppamento. L’elevato grado di personalizzazione dei servizi cloud implica che gli utenti di grandi dimensioni possano richiedere servizi cloud ulteriormente personalizzati.
Questa particolare situazione e l’assenza di precedenti, rende la definizione del mercato rilevante in ambito di servizi cloud un esercizio particolarmente complesso.
In una recente decisione relativa ad una potenziale concentrazione di mercato e indirizzata ai mercati IaaS-PaaS-SaaS (Microsoft/GitHub24), Microsoft aveva affermato che i servizi IaaS e PaaS facevano parte di un mercato unitario, per motivi di sostituibilità dell’offerta. Dal punto di vista di Microsoft, i fornitori di servizi cloud hanno gradualmente ampliato le loro offerte di servizi al fine di fornire ai clienti un’ampia gamma di soluzioni e, in quanto tali, sarebbero in grado di estendere l’offerta tramite l’espansione interna o accordi di subappalto con altri fornitori. La Commissione ha infine lasciato aperta la questione relativa alla definizione di mercato rilevante, dato che la concentrazione non aveva sollevato al tempo preoccupazioni anticoncorrenziali.
Tuttavia, nei precedenti interventi antitrust in ambito ICT, possiamo notare che la Commissione ha tradizionalmente considerato in questo tipo di servizio l’opportunità di effettuare un segmentazione, sia dal lato dell’offerta che dal lato della domanda. Ad esempio, in IBM Italia/UBIS 25, la Commissione ha segmentato il mercato dell’outsourcing IT per tipo di servizio in: (a) public cloud computing services, (b) infrastructure as a service (IaaS), (c) infrastructure outsourcing services, e (d) application outsourcing services. La Commissione ha inoltre indicato elementi dal lato della domanda che suggerivano un mercato separato per gli infrastructure outsourcing services, con potenziali ulteriori sottosegmenti all’interno di questo mercato.
Parimenti, in un caso del 2011 tra Computer Sciences Corp/iSOFT Group, la Commissione ha stabilito che i prodotti software potessero essere segmentati in base alla loro posizione all’interno dello “stack IT”, suddivisi in: (i) infrastructure software (i.e. servers and databases), (ii) middleware (i.e. integration platforms), and (iii) application/office software (i.e. productivity and collaboration tools).
Questo approccio potrebbe essere adottato nell’analisi dei servizi cloud. Si può osservare che, proprio come i prodotti software possono essere differenziati sulla base della rispettiva infrastruttura, piattaforma e utilizzo finale del software, i servizi cloud potrebbero essere considerati in modo similare.
Ci sono ulteriori motivi sostanziali per cui sarebbe inappropriato considerare IaaS-PaaS-SaaS come parte di un unico mercato rilevante. In primo luogo ci sono poche evidenze che suggeriscono un’elevata sostituibilità della domanda nei tre modelli di servizio indicati. In genere gli utenti finali presentano esigenze molto differenti: ad esempio i clienti di IaaS possono dare priorità alla potenza di calcolo, gli utenti PaaS allo sviluppo di capacità integrate, i clienti SaaS preferiscono l’accessibilità e soluzioni user-friendly.
In secondo luogo alcune evidenze indicano una situazione di limitata sostituibilità dell’offerta tra questi mercati:
- i fornitori di servizi cloud sono spesso specializzati in determinati segmenti di prodotti, con ridotta capacità di spostarsi in mercati adiacenti
- i fornitori di servizi cloud in genere mostrano livelli differenti di integrazione lungo la catena di approvvigionamento, richiedendo l’utilizzo di prodotti software complementari per poter eseguire le loro soluzioni
- La maggior parte dei fornitori di servizi cloud fa affidamento a speciali accordi di licenza e subappalto per completare la propria offerta; le pratiche restrittive dei grandi operatori di software possono limitare la loro capacità di fornire una gamma completa di soluzioni ai clienti
Un’ulteriore dimensione da tenere in considerazione è la scelta tra soluzioni on-premise e cloud operata dal cliente finale sulla base delle sue necessità. È improbabile, ad esempio, che una società di consulenza aziendale consideri gli strumenti DevOps (sviluppo software) come sostituti del software gestionale. È tuttavia più plausibile che un cliente di una soluzione di on-premise productivity software possa considerare i costi della licenza DevOps on-premise come un fattore fondamentale quando decide di passare ad una versione cloud integrata dello stesso software.
Sulla base di queste evidenze, è possibile ritenere che IaaS, PaaS e SaaS non possano essere considerati come parte di un unico mercato rilevante. Sembrano invece più appropriate le decisioni precedenti della Commissione, che suggerivano di utilizzare il modello di servizio come importante criterio di segmentazione dei singoli mercati.
Ma è anche possibile rilevare che il software complementare da implementare nell’infrastruttura cloud può variare sostanzialmente tra gli utenti, fornendo ragioni per stabilire classificazioni di mercato rilevanti ancora più dettagliate.
Considerando la dimensione geografica del mercato, la Commissione Europea ha finora lasciato aperta la definizione dato che le operazioni in questione non erano suscettibili di incidere sul mercato interno sulla base della definizione geografica. In alcuni casi precedenti, la Commissione ha ritenuto che il mercato dei servizi di cloud computing dovesse essere circoscritto almeno a livello di mercato economico Europeo (EEA-wide). Tuttavia, in alcuni casi, come Cap Gemini/BAS 28, la Commissione ha ritenuto che il mercato fosse nazionale poiché alcuni fornitori di servizi informatici operavano esclusivamente a livello locale/nazionale.